
Publicada hoje, 28 de setembro de 2026, no Diário Oficial da União (e editada pelo CMN em 24/09/2026), a Resolução 5.343 altera a Resolução 2.907/2001 e passa a proibir FIDCs e FIC-FIDCs de aplicar, direta ou indiretamente, em direitos decorrentes de ações judiciais ou arbitragens enquanto o crédito não tiver liquidez, certeza e exigibilidade em caráter definitivo. A proposta veio do Conselho de Monitoramento de Riscos Fiscais Judiciais (presidido pela AGU) e mira conter a multiplicação de litígios contra o poder público. O mercado atingido é relevante: cerca de R$ 35,2 bilhões de exposição dos FIDCs a ações judiciais em julho de 2026, segundo dados da CVM.
A régua de definitividade:
i. Para créditos judiciais, exige-se, cumulativamente: (a) trânsito em julgado do direito na fase de conhecimento; (b) trânsito em julgado da liquidação, quando houver; e (c) o decurso do prazo para impugnação ou embargos à execução, ou o trânsito em julgado da decisão que os julgar.
ii. Em arbitragem, não basta a sentença arbitral, é preciso o decurso do prazo da ação anulatória ou o trânsito em julgado da decisão que a julgar.
Pontos-chave: A vedação também alcança estruturas que, embora formalmente utilizem outro instrumento ou veículo, transfiram ao FIDC os riscos e benefícios econômicos relacionados aos créditos litigiosos, inclusive por meio de títulos e valores mobiliários, cotas de outros fundos, instrumentos contratuais e derivativos atrelados ao resultado. Nesse sentido, estruturas formalmente apresentadas como “empréstimos”, “antecipações” ou outras formas de financiamento também devem ser analisadas à luz dessa vedação quando puderem resultar, em substância, em exposição econômica do FIDC ao crédito litigioso.
Os fundos que já têm esses créditos em carteira não precisam vendê-los, mas, a partir de 4 de janeiro de 2027, passam a cumprir regras mais rígidas:
i. precificar por metodologia verificável de forma independente, vedada a precificação baseada apenas em premissas internas do administrador ou gestor;
ii. reavaliar o crédito sempre que houver fato processual relevante que altere o prognóstico de valor ou de realização;
iii. submeter à verificação da auditoria independente a metodologia de avaliação adotada e as reavaliações realizadas; e
iv. divulgar mensalmente, em formato eletrônico estruturado, os dados de cada crédito, incluindo o processo, os cedentes e cessionários e as partes relacionadas.
Vale registrar que a proibição não se restringe a créditos contra o poder público, alcançando qualquer devedor, público ou privado, observado que, nos casos de créditos oponíveis ao poder público, a divulgação de dados deverá, ainda, discriminar a exposição por ente federativo devedor, incluindo União, estados, Distrito Federal, municípios e respectivas autarquias e fundações.
Vigência: Proibição de novas aquisições: 13 de outubro de 2026. Obrigações de auditoria e divulgação: 4 de janeiro de 2027.
Quadro prático: o crédito pode ser adquirido pelo FIDC?
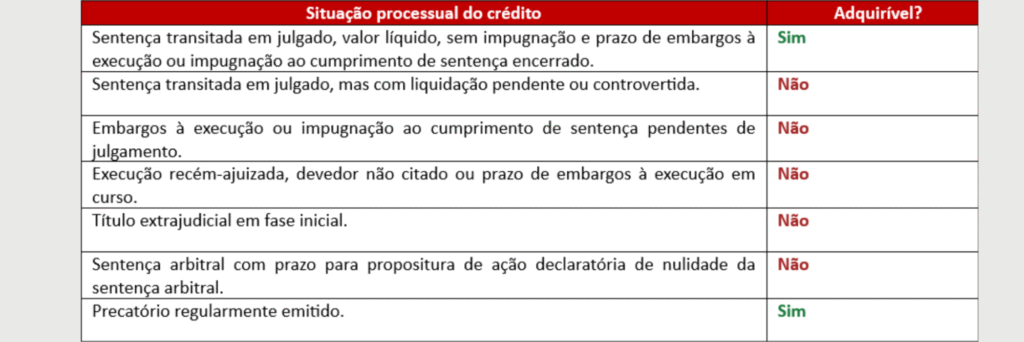
O quadro reflete a leitura da norma e não substitui a análise individual de cada caso.
Nossa leitura: A finalidade da norma é legítima: ampliar a transparência e enfrentar distorções observadas em um mercado que se expandiu de forma relevante nos últimos anos. O desenho escolhido, porém, pode produzir efeitos mais amplos do que aqueles necessários para atingir esses objetivos. Ao exigir, além do trânsito em julgado do direito, o encerramento de toda discussão sobre valor e exigibilidade, o regulador restringe de forma significativa o universo de créditos que tradicionalmente compõe esse segmento. Uma quantidade considerável de créditos que interessam a esse mercado, os chamados créditos estressados, encontra-se precisamente nessa etapa intermediária: processos com direito reconhecido, mas ainda em execução, com devedor a citar ou prazo de embargos em curso.
A limitação à aquisição de créditos já dotados de elevado grau de definitividade reduz sensivelmente o espaço dos FIDCs para assumir e precificar o risco inerente a créditos litigiosos, justamente uma das funções econômicas que essas estruturas vinham desempenhando. A preocupação regulatória com práticas inadequadas de precificação e governança observadas em determinadas operações é relevante, embora seus efeitos acabem alcançando também fundos e prestadores de serviços que já adotavam padrões robustos de diligência, avaliação e acompanhamento desses ativos.
Uma abordagem regulatória alternativa poderia ter reforçado ou calibrado os mecanismos de governança já existentes, especialmente os critérios de avaliação independente, os limites de exposição e os controles aplicáveis a situações de conflito de interesses, de forma proporcional aos riscos específicos desses ativos, em vez de restringir de maneira ampla sua aquisição por FIDCs.
Isso não significa, contudo, o encerramento do mercado de financiamento ou securitização desses ativos, haja vista que outras estruturas permanecem possíveis, desde que viabilizadas por meio de veículos de investimento não alcançados pela vedação e observados o respectivo enquadramento regulatório e as características do ativo e da operação.
Recomendações: Recomenda-se revisar as carteiras e as operações em curso à luz das novas regras, mapeando o estágio processual de cada crédito, suspendendo aquisições incompatíveis antes de 13 de outubro de 2026 e preparando as rotinas de precificação, auditoria e divulgação exigidas a partir de janeiro de 2027.
Como podemos ajudar: As equipes de Mercado de Capitais e de Contencioso Cível estão à disposição para apoiar administradores, gestores e originadores na adequação às novas regras.
Do lado do Contencioso Cível, atuamos em duas frentes imediatas: (i) due diligence processual de definitividade, analisando carteiras e créditos-alvo ativo a ativo para atestar, com base na situação de cada processo (trânsito em julgado, liquidação e embargos), se e a partir de quando o crédito é adquirível pelo FIDC; e (ii) monitoramento dos processos subjacentes aos ativos em carteira, identificando as decisões que, nos termos do art. 1º-B, obrigam o fundo a reavaliar o crédito a partir de janeiro de 2027.
Do lado do Mercado de Capitais, atuamos na avaliação dos impactos da nova regra sobre fundos e operações existentes e em estruturação, incluindo: (i) análise do enquadramento regulatório das carteiras e das novas aquisições, inclusive quanto a estruturas que possam resultar em exposição direta ou indireta aos créditos abrangidos pela vedação; (ii) revisão e adequação dos regulamentos, políticas de investimento, critérios de elegibilidade e demais documentos dos fundos; (iii) apoio a administradores, gestores e demais prestadores de serviços na implementação dos procedimentos de avaliação, reavaliação, auditoria e divulgação exigidos pela nova regra; e (iv) análise de estruturas alternativas para financiamento ou securitização desses ativos, observados o enquadramento regulatório aplicável e as características de cada operação.
Este conteúdo tem caráter informativo e não constitui aconselhamento jurídico ou parecer legal. A aplicação das informações depende da análise do caso concreto.