
Transação excepcional da PGM para créditos tributários em discussão judicial
- A Procuradoria Geral do Município de São Paulo (PGM) publicou o Edital de Transação nº 01/2026, que institui modalidade excepcional de transação por adesão no contencioso judicial, com base no artigo 171 do CTN, no artigo 27-A da Lei Municipal nº 17.324/2020, no Decreto Municipal nº 60.939/2021 e na Portaria PGM nº 48/2023.
- A adesão está aberta de 14/09/2026 até 15/10/2026, exclusivamente pela plataforma Fique em dia.
- Diferentemente das edições anteriores, o edital alcança apenas créditos tributários objeto de discussão judicial instaurada até 31/07/2026 — por embargos à execução fiscal, exceção de pré-executividade ou ação judicial.
- Os débitos são recalculados sobre o principal e a multa apurados no vencimento, com incidência da SELIC acumulada mensalmente uma única vez, mais 1% no mês do pagamento, em substituição aos critérios da Lei nº 10.734/1989; sobre esse valor incidem descontos de 70% a 90% sobre juros e multas.
- O pagamento pode ser feito em parcela única ou em até 6 parcelas mensais — prazo máximo de 6 meses.
- A adesão implica confissão irrevogável e irretratável dos créditos, desistência das ações que os discutem e renúncia ao direito sobre o qual se fundam.
- É vedada a adesão de empresas com falência decretada e de contribuintes com transação rescindida nos últimos 2 anos.
Créditos elegíveis
São elegíveis os créditos tributários que, cumulativamente:- sejam objeto de discussão judicial instaurada até 31/07/2026, por meio de embargos à execução fiscal, exceção de pré-executividade ou ação judicial; e
- estejam inscritos em dívida ativa até a data da formalização do pedido de transação, ajuizados ou a ajuizar.
Marco temporal e encargos
- Os créditos devem originar-se de fatos geradores ocorridos até 31/12/2024 ou de multas por descumprimento de obrigação acessória lançadas até 31/12/2024.
- Sobre os créditos transacionados incidem, ainda, custas, despesas processuais e honorários advocatícios devidos pela cobrança da Dívida Ativa.
Créditos não elegíveis
Ainda que inscritos em dívida ativa, não são elegíveis os créditos:- não tributários e os do Simples Nacional (LC nº 123/2006), que serão objeto de edital posterior e específico;
- os incluídos em parcelamento em curso, ressalvado o de créditos inscritos em dívida ativa sem descontos — hipótese em que a migração rompe o parcelamento vigente e exige o reparcelamento dos saldos remanescentes;
- os referentes à fração ideal do IPTU de imóveis com área maior já desdobrada, englobada ou remembrada (Lei nº 14.125/2005); e
- os que não atendam rigorosamente aos requisitos de elegibilidade previstos no edital.
Descontos e modalidades de pagamento
- Os descontos incidem sobre os juros equivalentes à taxa SELIC e sobre as multas, preservado o valor do tributo apurado na data do seu vencimento:
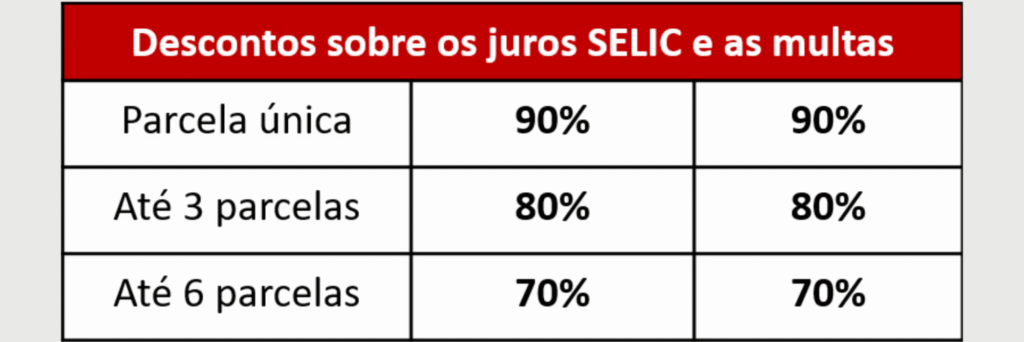
- Excepcionalmente, diante das teses firmadas pelo STF nos Temas 1217 e 1419 de repercussão geral, a verba honorária recalculada também é reduzida, na mesma gradação aplicável às multas.
Parcelamento e pagamento
- O prazo máximo é de 6 meses, com parcela mínima de R$ 50,00 para pessoas físicas e de R$ 300,00 para pessoas jurídicas; no pagamento à vista não se admite pagamento parcial nem amortização com depósito judicial.
- A parcela única ou a primeira parcela vence no último dia útil da quinzena subsequente à adesão, por DAMSP emitido na plataforma, e com ela devem ser quitadas as custas e despesas processuais.
- Sobre cada parcela mensal incide a SELIC acumulada a partir do mês seguinte ao da adesão, mais 1% no mês do pagamento; a verba honorária é recolhida em idêntico número de parcelas.
- A pessoa jurídica deve autorizar o débito automático das parcelas; o atraso gera multa de 0,33% ao dia, limitada a 20%, e a falta de pagamento da primeira parcela por 60 dias cancela a transação.
Compromissos assumidos na adesão
- A adesão implica aceitação plena e irretratável das condições da Lei Municipal nº 17.324/2020, do Decreto nº 60.939/2021, da Portaria PGM nº 48/2023 e do edital, e constitui confissão irrevogável e irretratável dos créditos abrangidos.
- Implica, ainda, desistência dos embargos à execução e de outras ações antiexacionais que tenham por objeto os créditos transacionados e renúncia ao direito sobre o qual se fundam, com recolhimento das custas e despesas processuais.
- Nos créditos já encaminhados a protesto, o pagamento não afasta as custas e emolumentos devidos ao Tabelionato pelo cancelamento.
Documentos a apresentar em até 60 dias
- No prazo de 60 dias contados da adesão, o aderente deve apresentar no Portal SP156 as petições de desistência e de renúncia, as procurações com poderes especiais, as guias e os comprovantes de recolhimento das custas e despesas processuais e a documentação relativa aos depósitos judiciais.
Homologação, garantias e depósitos judiciais
- A homologação ocorre com o pagamento da parcela única ou da primeira parcela, não implica novação e suspende a exigibilidade dos créditos até sua extinção integral; as garantias são mantidas, salvo os depósitos judiciais imputados ao valor da transação.
- Os depósitos são integralmente imputados ao valor da transação, cabendo exclusivamente ao aderente diligenciar o levantamento, cuja demora não atribuível à Fazenda Pública não suspende vencimentos nem gera abono de acréscimos.
Hipóteses de rescisão
- A transação será rescindida em caso de descumprimento das condições assumidas, inobservância da Lei nº 17.324/2020, da Portaria PGM nº 48/2023 ou do edital, esvaziamento patrimonial, falência ou liquidação, cisão sem assunção solidária, conflito com decisão judicial definitiva anterior, falsa declaração, dolo, fraude ou simulação, e ausência de comprovação tempestiva da desistência, da renúncia, das custas e da autorização de levantamento dos depósitos.
- Independentemente de notificação, rescinde-se a transação pelo inadimplemento de 3 parcelas, consecutivas ou não, por mais de 90 dias, ou de qualquer parcela ou saldo devedor por mais de 90 dias — hipótese em que não se admite impugnação nem regularização do vício.
Efeitos da rescisão e defesa
- Afastamento do recálculo pela SELIC e perda dos descontos, com retomada da cobrança integral, deduzidos os valores já pagos, e vedação de nova transação para o mesmo CPF ou CNPJ por 2 anos.
- Nas hipóteses sujeitas a notificação prévia, cabe impugnação com efeito suspensivo em 30 dias — ou a regularização do vício no mesmo prazo — e, da decisão, um único recurso em 10 dias, sem efeito suspensivo.
Recomendações
- A adesão exige análise individualizada dos créditos, à luz não só dos descontos, mas do benefício do recálculo pela SELIC e dos custos da operação; antes de formalizar, convém simular as condições na plataforma e verificar depósitos judiciais, poderes para desistência e renúncia e eventuais impedimentos.
O conteúdo foi produzido pela equipe SouzaOkawa. Utilize o link acima para acessar a versão em PDF.