
Setembro 2026
As últimas semanas trouxeram avanços importantes na implementação da reforma tributária do consumo.
As principais novidades envolvem a infraestrutura do split payment, a regulamentação do Programa Nacional de Conformidade Tributária, novas regras para o contencioso administrativo e a preparação das obrigações acessórias que darão suporte à apuração do IBS e da CBS.
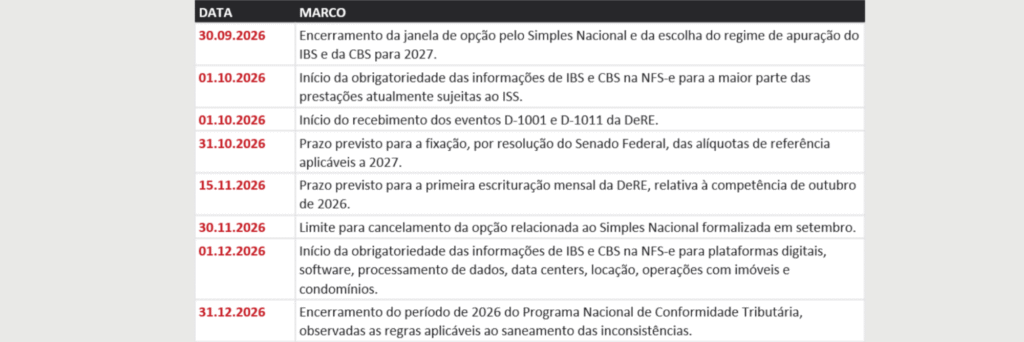
Também começou, em setembro, a janela para as escolhas relacionadas ao Simples Nacional em 2027, enquanto seguem os preparativos para a definição das alíquotas de referência aplicáveis no próximo ano.
A seguir, reunimos os principais acontecimentos do período e seus possíveis efeitos para os contribuintes.
Atualizações sobre o cronograma do Split payment
Ato Técnico Conjunto RFB/CGIBS nº 4/2026, publicado em 8 de setembro de 2026, e manifestações da Receita Federal em 30 de agosto de 2026
O split payment, previsto nos arts. 31 a 35 da Lei Complementar nº 214/2025, permitirá que a parcela correspondente ao IBS e à CBS seja segregada no momento da liquidação financeira da operação e destinada diretamente ao Fisco. A implementação será gradual e dependerá da integração entre a plataforma pública e os diferentes prestadores de serviços de pagamento.
Em 8 de setembro, foi publicado o Ato Técnico Conjunto RFB/CGIBS nº 4/2026, que aprovou o Manual de Habilitação de Participantes e o Manual de Redes, ambos na versão 1.0.0. Os documentos estabelecem procedimentos para ingresso, saída e gestão de incidentes dos prestadores de serviços de pagamento, além dos requisitos para conexão à plataforma. Com isso, complementam o Manual de Integração divulgado em junho.
A Receita Federal também apresentou novas informações sobre o cronograma de implementação.
A previsão divulgada é de utilização opcional durante 2027, com integração progressiva dos meios de pagamento, começando pelas transferências eletrônicas e pelo Pix. Para as operações entre empresas, a obrigatoriedade foi projetada apenas para 2028, condicionada à capacidade operacional dos prestadores de serviços de pagamento.
Impacto. A implementação gradual do split payment não altera o início da cobrança da CBS em 2027. Para as empresas, o avanço da infraestrutura permite começar a avaliar os possíveis efeitos do mecanismo sobre o fluxo financeiro e o capital de giro.
LC nº 236/2026 estabelece novas regras para o contencioso administrativo tributário
Lei Complementar nº 236, de 4 de setembro de 2026, em vigor desde a publicação, com vetos constantes da Mensagem nº 743/2026
A Lei Complementar nº 236/2026 promoveu alterações relevantes no Código Tributário Nacional relacionadas às penalidades tributárias, ao processo administrativo fiscal e aos mecanismos consensuais de solução de controvérsias. As novas normas têm alcance nacional e deverão orientar a legislação da União, dos Estados, do Distrito Federal e dos Municípios.
Entre as principais mudanças, o novo art. 113-A do CTN passa a submeter as penalidades aos critérios de razoabilidade e proporcionalidade e estabelece limites relacionados ao valor do tributo lançado ou do crédito cuja fiscalização tenha sido prejudicada. Os percentuais são de 75% como regra geral, 100% quando demonstrada prática dolosa e 150% nas hipóteses de reincidência. A legislação também passa a exigir a demonstração individualizada da conduta atribuída a cada sujeito passivo.
A Lei Complementar também incluiu os arts. 208-A a 208-J no CTN, estabelecendo normas gerais para o processo administrativo fiscal. Entre elas estão o duplo grau de jurisdição nos entes com mais de cem mil habitantes, prazo de vinte dias para impugnações e recursos, vedação à exigência de caução ou depósito como condição para recorrer e regras de observância dos precedentes qualificados dos tribunais superiores.
Impacto. As novas regras podem repercutir diretamente sobre autuações e processos administrativos em andamento, especialmente quanto aos limites das penalidades, à individualização das condutas e à aplicação administrativa de precedentes vinculantes. Os entes federativos terão prazo para adequar suas legislações, e os vetos ainda serão apreciados pelo Congresso Nacional.
Programa Nacional de Conformidade Tributária é regulamentado para 2026
Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, com fundamento nos arts. 471-A a 471-C da Lei Complementar nº 214/2025
O Programa Nacional de Conformidade Tributária foi regulamentado para acompanhar a adaptação dos contribuintes às novas obrigações relacionadas ao IBS e à CBS durante o período de testes de 2026. O enquadramento ocorre independentemente de adesão formal e alcança, em regra, os contribuintes que cumprem as obrigações acessórias relacionadas aos novos tributos.
Deste modo, mesmo quando houver inconsistências, o contribuinte poderá permanecer no programa se atender aos critérios previstos na regulamentação. Um dos pontos relevantes é o tratamento das comunicações decorrentes de cruzamento de dados e monitoramento, que não afastam automaticamente a espontaneidade e permitem o saneamento das inconsistências no prazo previsto pela regulamentação.
O profissional de contabilidade indicado pelo contribuinte também poderá receber as comunicações, apresentar esclarecimentos técnicos e atuar no processo de autorregularização. Além disso, o enquadramento no programa poderá produzir efeitos sobre o tratamento de pedidos de ressarcimento e os percentuais de redução de multas previstos na legislação.
Impacto. Como o enquadramento não depende de pedido específico, o acompanhamento das obrigações acessórias e das comunicações eletrônicas ganha maior relevância durante o período de testes.
Nanoempreendedor fica dispensado de CNPJ e emissão de documento fiscal até 2028
Ato Conjunto RFB/CGIBS nº 6, de 28 de agosto de 2026
O Ato Conjunto RFB/CGIBS nº 6/2026 dispensou o nanoempreendedor de duas obrigações relacionadas à implementação do IBS e da CBS: a inscrição cadastral com identificação por CNPJ e a emissão dos documentos fiscais eletrônicos previstos nos regulamentos dos novos tributos.
As dispensas produzem efeitos até 31 de dezembro de 2028 e alcançam, nos termos da regulamentação, a pessoa física cuja receita bruta anual permaneça dentro do limite estabelecido para essa categoria, correspondente a uma fração do limite aplicável ao microempreendedor individual.
A dispensa não alcança o nanoempreendedor que optar pela apuração do IBS e da CBS pelo regime regular. Nessa hipótese, passam a ser aplicáveis as obrigações próprias do regime escolhido, inclusive no que diz a emissão de documentos fiscais.
Impacto. A regra também deve ser considerada pelas empresas que contratam pessoas físicas enquadradas nessa categoria, uma vez que determinadas operações poderão ser realizadas sem documento fiscal emitido pelo fornecedor.
DeRE avança para a etapa operacional
Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 3, de 2 de setembro de 2026, e esclarecimentos divulgados pela RFB e pelo CGIBS em 26 de agosto de 2026
A Declaração de Regimes Específicos (DeRE) será utilizada na apuração do IBS e da CBS pelos setores submetidos a regimes específicos, especialmente serviços financeiros, planos de assistência à saúde e concursos de prognósticos. As informações declaradas serão utilizadas na apuração assistida dos novos tributos, inclusive nos casos em que a base de cálculo depende de margens, deduções ou controles próprios de cada regime.
Nas últimas semanas, a implementação da DeRE avançou em sua parte operacional. A Receita Federal e o CGIBS esclareceram que o sistema começará a receber, em 1º de outubro de 2026, os eventos D-1001, com informações do contribuinte, e D-1011, relativo ao Plano Geral de Contas Comentado. Esses eventos deverão estar transmitidos e processados antes da primeira escrituração mensal, referente à competência de outubro de 2026, com transmissão prevista para novembro.
Em 2 de setembro, também foi publicada a versão 1.2.0 da documentação técnica da DeRE. A atualização incorporou controles relacionados às deduções da base de cálculo, à reabertura de períodos já encerrados e aos eventos transacionais, que permitirão identificar individualmente adquirentes, destinatários e beneficiários das operações.
Impacto.Para as empresas sujeitas à DeRE, a implementação passa a exigir preparação dos sistemas e das informações que alimentarão a nova declaração. O processo ainda não está concluído, e novos eventos transacionais deverão ser incorporados gradualmente, tornando necessário o acompanhamento das próximas atualizações.
Simples Nacional – Setembro abre período de escolhas para 2027
Resolução CGSN nº 186/2026 e serviço de escolha do regime de apuração disponibilizado pela Receita Federal em 1º de setembro de 2026
Setembro de 2026 marca uma etapa importante para as empresas do Simples Nacional.
Até 30 de setembro, as empresas que ainda não são optantes e pretendem ingressar no regime em 2027 deverão formalizar essa escolha. Para quem já está no Simples Nacional e pretende permanecer, não é necessário realizar nova opção.
Em paralelo, as empresas no Simples Nacional também poderão definir como o IBS e a CBS serão apurados a partir de janeiro de 2027.
A reforma preservou o Simples Nacional, mas criou uma nova possibilidade em relação aos dois novos tributos. A empresa poderá manter o IBS e a CBS dentro do regime simplificado, com recolhimento pelo DAS, ou optar pela apuração desses tributos pelo regime regular, sem deixar o Simples Nacional em relação aos demais tributos. Na ausência de opção pelo regime regular, o IBS e a CBS permanecerão incluídos no Simples Nacional.
As duas alternativas produzem efeitos diferentes, principalmente em relação aos créditos.
Mantendo o IBS e a CBS no DAS, a empresa não poderá apropriar créditos desses tributos sobre suas próprias aquisições pelas regras do regime regular. Já os clientes sujeitos ao regime regular poderão aproveitar crédito limitado ao IBS e à CBS efetivamente recolhidos pelo fornecedor no Simples Nacional.
Na apuração pelo regime regular, por outro lado, a empresa passa a utilizar a sistemática geral de débitos e créditos e, nas operações com clientes igualmente sujeitos a esse regime, o adquirente poderá, em regra, apropriar o crédito correspondente à operação.
A opção pelo regime regular realizada em setembro produzirá efeitos de janeiro a junho de 2027 e poderá ser cancelada até 30 de novembro de 2026. Haverá nova janela entre 1º e 31 de março de 2027, com efeitos para o segundo semestre.
A escolha também envolve aspectos operacionais, já que a apuração fora do DAS exige controles de débitos e créditos, adequação dos sistemas e emissão dos documentos fiscais conforme as regras aplicáveis ao novo regime.
Impacto. A definição do regime do IBS e da CBS não depende apenas da comparação entre alíquotas. Também devem ser considerados o volume de créditos gerados nas aquisições, o perfil dos clientes, a posição da empresa na cadeia e os ajustes operacionais exigidos por cada alternativa.
Alíquotas de referência – Definição
Arts. 348 a 351 e art. 475 da Lei Complementar nº 214/2025 e Resolução CGIBS nº 14, de 29 de julho de 2026
As alíquotas de referência do IBS e da CBS funcionam como parâmetro para a implementação do novo sistema e serão fixadas pelo Senado Federal a partir dos cálculos realizados na forma prevista pela Lei Complementar nº 214/2025. Para 2027, a definição assume especial importância porque será o primeiro ano de cobrança da CBS em sua alíquota regular.
Deste modo, está prevista a publicação das alíquotas de referência até 31 de outubro deste ano. Até lá, os percentuais utilizados em estudos, estimativas e projeções não representam a alíquota que efetivamente será aplicada em 2027.
Nesse contexto, a Resolução CGIBS nº 14/2026 utilizou o percentual total de 27,91% para fins de estimativa orçamentária do Comitê Gestor, composto por 18,7% de IBS e 9,21% de CBS. Como mencionado, esse percentual não corresponde à alíquota de referência já definida, mas indica o parâmetro considerado pelo Comitê em suas projeções.
Impacto. A definição da alíquota será especialmente relevante para projeções financeiras, formação de preços e contratos de longo prazo ou sujeitos a cláusulas de reequilíbrio. Até a publicação da resolução do Senado, os percentuais atualmente divulgados devem ser tratados como estimativas, e não como a carga tributária definitiva para 2027.
No Radar
Este informativo é uma publicação quinzenal da área tributária do SouzaOkawa Advogados e não constitui opinião legal sobre casos concretos. A aplicação das normas aqui tratadas depende da análise das particularidades de cada operação. Nossa equipe está à disposição para esclarecer os impactos das alterações apresentadas.
O conteúdo foi produzido pela equipe SouzaOkawa. Utilize o link acima para acessar a versão em PDF.